

הסיפור שאביא היום, הוא לא סיפור שכולנו יכולות לשחזר, אבל את הרעיון שמאחוריו, כדאי לכל אחת לקחת.
גם אם אין סבא כזה אצלך, יש עיקרון שכדאי שתכירי, ותנסי לבדוק איך תוכלי גם את להיעזר בו.
מוכנה לקרוא ככה?
מצוין. בואי נתחיל (:
את הסיפור שמעתי מחברה טובה, ומיד אמרתי לה: את זה צריך לפרסם. אדאג לפרסום בעז"ה : )
היא סיפרה על אבא שלה, סבא לכמה נכדים מתוקים, לא עשיר, חי ברווח.
הוא יזם פתרון לא מסובך, ובהישג יד, שיאפשר לו לעזור לחתונות הנכדים בסכום משמעותי, ובתוך היכולות הכלכליות שלו היום. הרעיון שלו תפס אותי חזק. אני חושבת שגם את יכולה לקחת ממנו
משהו.
הוא הציע לכל אחד מהבנים, מצ'ינג:
"אני נותן 25 אלף ש"ח", הוא אמר לבן שלו.
"אתה תוסיף עוד 25, וגם הסבא מהצד השני – אם יוכל – ישים 25. ביחד, וכבר שנולד תינוק, נפקיד לו 75 אלף ש"ח בקופה לטווח ארוך."
הכסף "יעבוד" על לרגע "ההוא", שכולנו מקווים להגיע אליו בבריאות ובשמחה – החתונה.
אני שואלת אותך, כמה כסף את חושבת שיהיה שם, עשרים שנה אחרי?
לא ניתן לדעת בוודאות, כי אין הבטחה לרווחים בסוג קופות של סיכון גבוה, בהן מומלץ להכניס כסף של טווח ארוך, אבל בהערכה על סמך נתונים ידועים שנבדקו לאורך השנים יהיה בקופה הזו כ-370 אלף ₪. (תלוי באיזה אפיק שמים את הכסף, במידה ואין פטור ממס, אחרי ניכוי המס יכול להיות שם כ-300 אלף ₪ נקי.)
עד כאן – סיפור מעורר השראה.
ואולי את חושבת עכשיו: יפה להם… אבל מה זה קשור אליי? אין לי הורים שיכולים לשים 25 אלף ש"ח, וגם לא להורי בעלי…"
האמת? גם אני הרגשתי כך. אפילו הייתה לי אי־נוחות מהמחשבה לבקש דבר כזה מהצד השני. לא כל אחד יכול – ולפעמים לא נעים אפילו להעלות את זה.
אז כן, טבעי לגמרי להרגיש התנגדות.
אבל רגע לפני שאת דוחה את הסיפור – נסי להקשיב,
לא למה שהם עשו, אלא למה שעומד מאחורי הרעיון.
אז אולי לא כל אחת יכולה לשים עכשיו 75 אלף ש"ח – אבל יש שני דברים שמשותפים לכולנו:
קודם כל, הידיעה שחתונות הילדים הן סיפור יקר, ולא, אי אפשר לממן אותן ממשכורת שוטפת, גם ביום שבו נרוויח יפה.
ושנית – ההבנה שיש פתרונות. לא קסמים, לא כסף מהאוויר – פתרונות שצריך להתארגן אליהם מראש.
כי מה שמביא את הרווח, זה הזמן. והריבית. והריבית על הריבית.
זה אולי נשמע טכני, אבל זה עקרון חזק: כשאת מפקידה סכום ומניחה לו לגדול, את לא מרוויחה רק עליו – אלא גם על הרווחים שהצטברו.
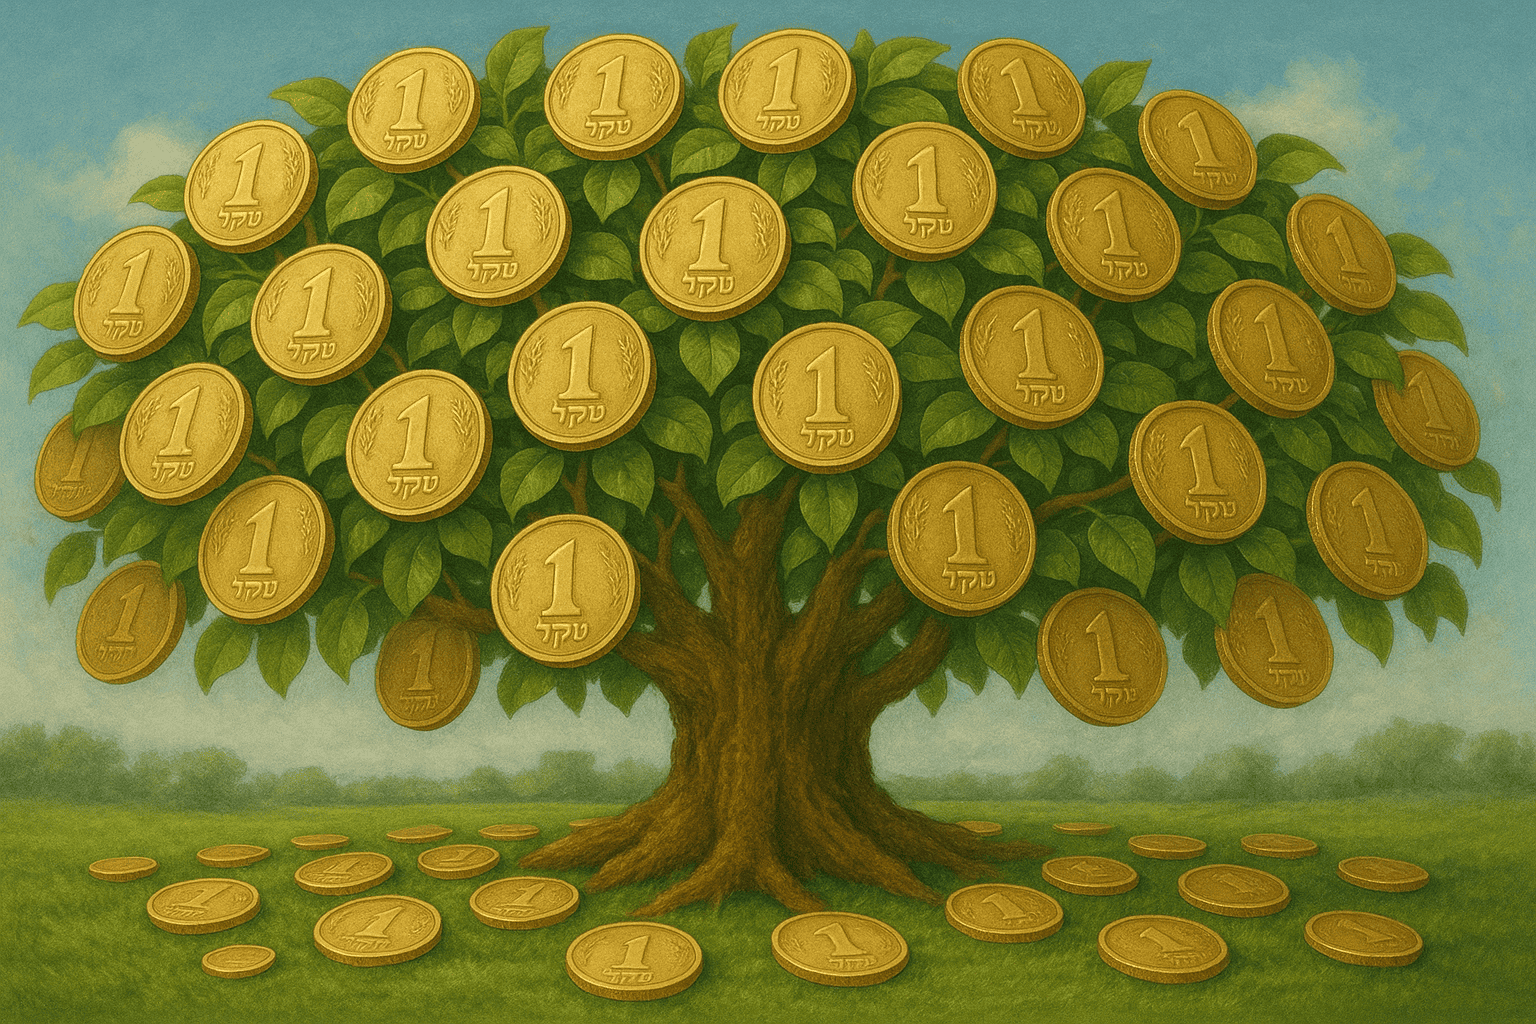
כמו עץ תפוחים שצומח מזרע אחד – ומניב פירות, ומהם גדלים עצים חדשים.
על זה בדיוק אני לא רוצה שתוותרי.
כי זה לא רעיון לעשירים. הם אולי יסתדרו גם בלי זה. זה רעיון למי שלא גומרת את החודש.
כי אם יש לך מעט, והתחלת מוקדם – הזמן כבר יעשה את שלו. אל תוותרי עליו.
אז מה את יכולה לעשות עכשיו?
לא צריך 75 אלף ש"ח, ולא צריך להתחיל בגדול.
אבל כן צריך להסכים להתחיל.
קחי לך את הזמן והשקט, ותבדקי מה אתם יכולים לשים היום בצד?
יש לכם סכום חד פעמי פנוי? או תוכלו להתאמץ ולהפריש כל חודש סכום קטן?
שימו אותו בתוכנית מתאימה, ובעז"ה העץ יניב פירות.
ואם כרגע את לא יכולה לחסוך, זה בסדר. שמרי את הרעיון הזה. אולי בעוד שנה, בעוד שלוש שנים כן תוכלי. והרעיון יחכה לך.
שיהיה בשמחות,
נחמה
אם הרעיון הזה דיבר אלייך, אני מזמינה אותך להצטרף מצפן כלכלי.
פינה יומית עם ידע קצר, בגובה העיניים, קליל ויישומי.
כל יום טיפ אחד, רעיון או שאלה, שיעזרו לך לראות את הכסף מזווית חדשה – בלי עומס ובלי לחץ.
💬 להרשמה למצפן היומי – לחצי כאן הנה הקישור: https://nechamaperl.ravpage.co.il/rishum?ref=shvi
ואם את מרגישה שהגיע הזמן לחשוב אחרת, להתנהל אחרת, ולזוז צעד אחד קדימה —
הצטרפי אליי ל"מצפן כלכלי" – מייל יומי קצר, בהיר, בגובה העיניים.
רגע אחד ביום של כיוון, סדר ותודעה כלכלית חדשה.
מחכה לך פה את נרשמת למצפן כלכלי.
רוצה עוד להמשיך ללמוד, בגובה העיניים?
לחצי כאן, והצטרפי לרשימת התפוצה. – רק תכנים פרקטיים, בלי רעש!
חסום לך? לחצי כאן
נחמה פרל – בנקאית בעבר, מנטורית ומומחית לצמיחה כלכלית. לנשים, זוגות וקבוצות. מאמינה בהתאמה אישית – כל אחת והדרך שלה : )
טלפון: 052-7164781
מייל: [email protected]


תודה על המאמר, אהבתי,
יש לנו סכום שאנחנו רוצים לשים בהשקעה לטווח ארוך לחתונות ילדים בע"ה,
אבל מעצבנת אותי הידיעה שלשים את הכסף בקופת גמל להשקעה זה אומר מס גדול בזמן משיכת הכסף,
אני מכירה דרך אחת להמנע מהמס הזה של הפקדה בקרן השתלמות, אבל אין לי אפשרות להפקיד שם,
יש לך רעיונות נוספים להפקיד ולקבל בבוא היום את הכסף ללא הורדת נתח גדול למדינה?
אשמח לתשובתך,
שאלה נהדרת. תודה!
כמובן שאם יש דרך להימנע ממס – הרי זה משובח.
במידה ולא, המס לוקח 25%. את מקבלת 75% מהרווח + הכסף עצמו שאם לא היית "שומרת" עליו בתוכנית, סיכוי גבוה שהיה נשטף בשוטף…
לכן,
הגישה למס על רווחים, צריכה להיות: לפעול לצמצום המס, אפשר להתייעץ עם יועץ מס, תלוי אם יש בכלל סיכוי…
ומעבר לזה לא לוותר על הרווח ועל ההשקעה, רק בגלל ההימנעות מהמס.
בהצלחה!
הי
תודה על המאמר
איך מחליטים האם עדיף קופת חיסכון או נדלן?
יש לי שטח שאני יכולה להשקיע בו ויש לי סכום וגם שם אני לא בטוחה האם עדיף לעשות יחידת אירוח לשבתות[נידרש באזור שלנו]
או צימר, כמובן בשביל צימר צריך להשקיע יותר, הוא צריך ליהיות יותר מטופח.
איך אני יכולה להחליט מה עדיף?
חייבת ללכת ליעוץ?
יהודית,
שמחה שאת במקום של השקעה וצמיחה, ב"ה.
בבמה הזו, אני לא יכולה להיכנס לנתונים ספציפיים שאת מעלה פה.
צריך להכיר יותר לעומק את האפשרויות, וגם את היכולות שלך לנהל סוגים שונים של השקעות.
בהצלחה!
תודה רבה על המאמר
אני רוצה לדעת עם מי מתייעצים לגבי הפקדה בתוכניות חיסכון (מישהו שמבין בזה ואני יכולה לסמוך שיביא לי את מה שהכי יהיה שווה לי)
איפה כדאי להשקיע את הכסף לטווח ארוך
פשוט להתחיל לשאול אנשים, להיפתח לאפשרויות הקיימות בשוק, ללמוד ולהבין מה המעלות והחסרונות של כל אחד,
ובסוף פשוט לעשות אחד מהם!!!! לא להימרח מידי הרבה זמן.
נניח ופתחתי קופת השתלמות בעקבות מקום עבודה חדש
ונניח ואני רוצה לפתוח גם קופת גמל אך אין לי סכום גבוה להכניס אליה
הבנתי שניתן להכניס ממש אפילו 1000 שקל וכל פעם להפקיד עוד קצת ואז בעז"ה להנות מהרווח אפילו שמדובר בסכום קטן,
מה דעתך ?
בפנסיה בחרתי מסלול של השקעה במניות , לדעתך כדאי גם ללכת על אותו כיוון?
כמובן בבדיקה מעמיקה של כל הנתונים , רק שאלה מלמעלה.
תודה!